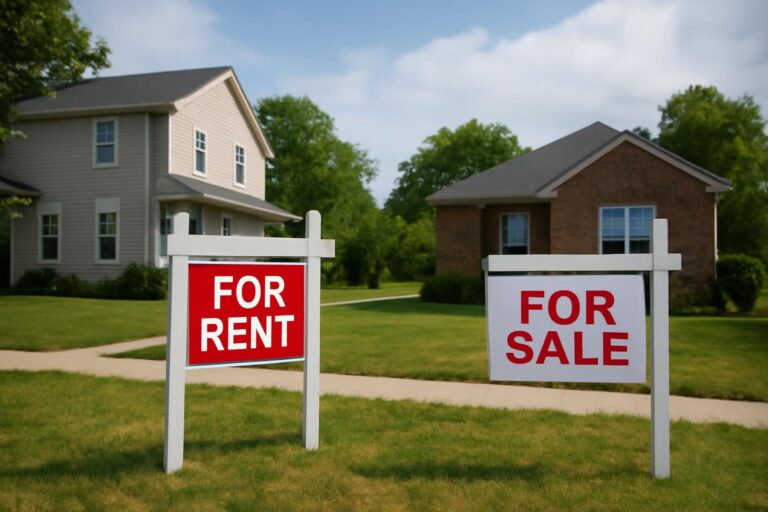

Кое е по-изгодно: наем или покупка на жилище
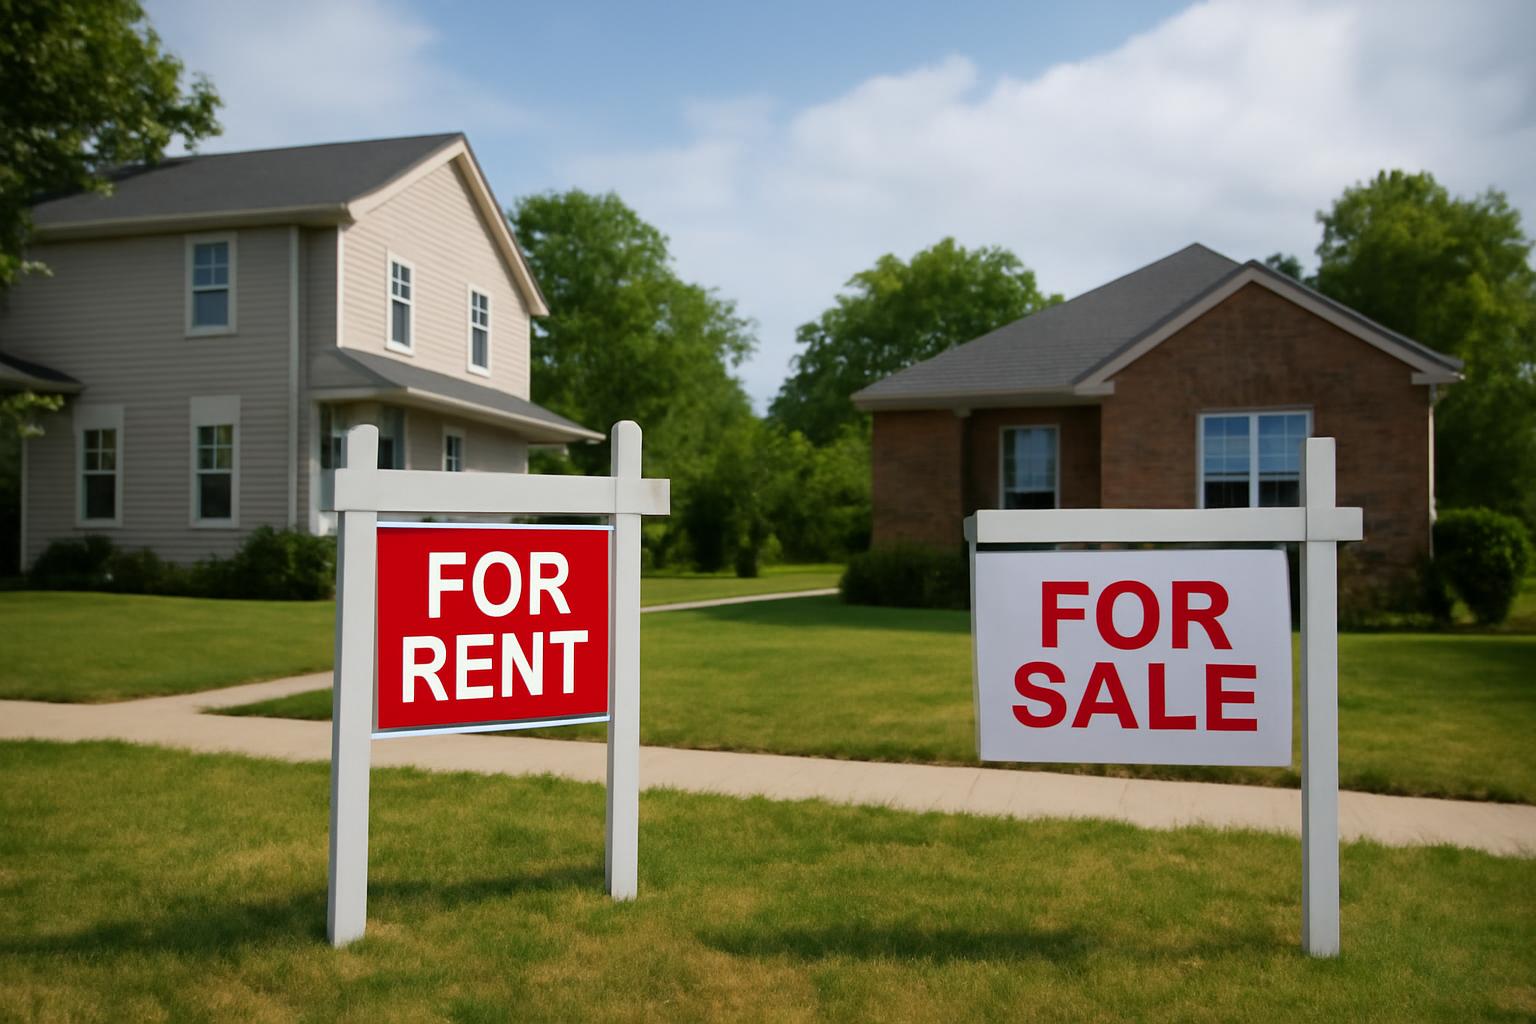
Въпросът не се решава еднакво за всички и рядко има един верен отговор. Наемът и покупката са два различни начина да се плаща за покрив, всеки със своите силни страни и своите тежести. Сравнението става смислено, когато погледнем не само месечния разход, а целия набор от разходи, гъвкавостта и сигурността, които всяка от двете посоки носи. При покупка още отначало е добре да се знае, че сделката има правни последици и иска разговор с нотариус или с адвокат.
Наем или покупка: какво харчим в двата случая
При наем разходите са предвидими и ясни. Месечната сума се знае предварително, а поддръжката и големите ремонти обикновено остават за собственика. Наемателят плаща и сметки за консумативи, но не поема неочаквана тежест, когато нещо се счупи. При покупка картината е по-сложна, защото освен редовната вноска се появяват данъци, такси за общите части, застраховки и натрупан резерв за ремонти.
Покривът може да протече, а котелът да откаже. Тези разходи не чакат удобен момент. Затова покупката изисква буфер, който не се пипа при първия проблем, иначе месецът излиза извън плана изведнъж. Разликата между двете посоки не е само в списъка, тъй като при наем плащаме за правото да живеем някъде, а при покупка за правото да притежаваме и за пълната отговорност към състоянието на имота.
Има и разходи, които лесно се пропускат. Преместването, обзавеждането и дребните поправки при покупка обикновено струват повече, отколкото се очаква. При наем част от тези неща се уговарят предварително в договора. Затова резервът не е презастраховка, а част от сметката още в началото.
Ипотека срещу наем
Ипотеката прилича на наем с крайна дата. Вноската се усеща като месечна сметка, но след години плащане имотът остава наш. Заради това мнозина предпочитат кредита, дори когато вноската е по-висока от наема. За тях редовното плащане не е загуба, а постепенно придобиване.
Началният период обаче е труден и се усеща още преди подписването. Първоначалното плащане изисква натрупани средства, а банката преценява дохода и историята на плащанията. Не всеки разполага с такъв запас. Не всеки желае и дълг за десетилетия напред, дори когато вноската изглежда поносима.
Наемът не изисква такова начало, тъй като позволява да се живее с месечен разход, без дълг и без ангажимент към банка, макар платеното за наем да не се връща под формата на собственост. Тук има и въпрос на дисциплина, защото човек, който отделя разликата всеки месец, може да натрупа средства за бъдеща покупка. Ако разликата се изразходва за текущи нужди, предимството на наема се свежда до удобството на настоящия момент.
Гъвкавост и мобилност
При наем смяната на град или на квартал е въпрос на договор и на няколко седмици подготовка. Хората, чиято работа често ги мести, печелят от тази свобода, тъй като не обвързват средствата си с едно място и могат да последват работата си без сделка и без забавяне. Домът се сменя по-лесно от адреса на фирмата. При покупка продажбата отнема време и разходи, преместването става по-трудно, а слаб период на пазара може да принуди да се изчака.
Свободата има и цена. Наемателят може да получи увеличение на наема или решение на собственика да продаде, и тогава се налага ново търсене, докато собственикът не се мести по чужд избор, но плаща за това с дълг и с по-малка мобилност. Мобилността е важна и за семействата, тъй като смяна на училище, грижа за близки в друг град или нова работа променят плановете за година напред, а наемът оставя тези решения отворени.
Дългосрочна сигурност и собственост
След години плащане покупката оставя актив, който може да се продаде или да служи за жилище без месечна вноска. Това е основната причина семействата да гледат към имота като към дългосрочен план. Сигурността обаче не е гаранция, защото стойността може да падне, разходите за поддръжка остават, а продажбата не винаги става бързо.
Никой не трябва да разчита, че покупката сама по себе си ще донесе доход. При наем сигурността е договорна и трае, докато страните спазват условията, без да зависи от пазара на имоти. За хора, които не искат дългосрочна обвързаност, това е напълно достатъчно, тъй като плащат за спокойствие и запазват капитала си свободен за други решения.
Възрастта също се отразява на избора. По-младите семейства имат време да изплатят дълг, докато възрастните хора често предпочитат да не поемат нов. И в двата случая решението е свързано с мир в ежедневието, не само със сметката и с числата по нея.
Кое пасва на живота ни
Изборът следва начина на живот, а не общото мнение по темата. Ако предстои смяна на град, ако доходът е нестабилен или ако спестяванията още се събират, наемът дава спокойствие и време. Покупката пасва на тези, които са сигурни, че ще останат на едно място дълго, защото тя изисква готовност за дълг и търпение към поддръжката, която не свършва.
Изисква се и резерв за неочаквани разходи, тъй като имотът не се грижи сам за себе си. Има и трети път, при който много хора съчетават двете, като наемат години, докато съберат средства и изяснят плановете си, и купуват едва когато животът им стане по-предвидим, а не в първия момент, в който се появи възможност.
Преди всяка покупка си струва разговор със специалист, защото нотариусът и адвокатът обясняват какво се подписва, какви проверки се правят и какви рискове остават. Тази консултация струва малко спрямо стойността на сделката. Наем или покупка не е въпрос на смелост, а на съответствие между разходи, свобода и планове, и умният избор е този, който може да се поддържа години наред без напрежение.